

Analisi del mercato gluten free in Italia per una nuova farina
AZIENDA CLIENTE
Il mercato gluten free in Italia vive una fase di maturità e trasformazione allo stesso tempo, tra consolidamento del settore e nuove dinamiche di consumo. Accanto ai consumatori celiaci, base storica della domanda, cresce un pubblico più ampio che sceglie prodotti percepiti come più leggeri e digeribili pur in assenza di una diagnosi. Tra farine convenzionali e gluten free si apre così un territorio ancora poco definito, interessante per chi produce ingredienti per l’industria alimentare.
Molini Bongiovanni, un’azienda molitoria italiana con una solida presenza nel B2B, si sta impegnando nello sviluppo di una nuova soluzione a contenuto di glutine ridotto, pensata per i consumatori non celiaci. Prima di affrontare investimenti significativi in ricerca e sviluppo, l’azienda voleva verificare l’esistenza di un’opportunità commerciale concreta. Per questo abbiamo strutturato una Data Driven Advisory che integrasse analisi di mercato, domanda attiva online, social listening, profilazione dei target e benchmark competitivo.
OBIETTIVI DI PARTENZA DELL’ANALISI DEL MERCATO GLUTEN FREE
Il progetto aveva due obiettivi. Il primo era valutare l’attrattività del mercato e la domanda potenziale per una soluzione alternativa al gluten free, misurando il bacino di consumatori interessati, i bisogni ancora scoperti e i segmenti a maggiore potenziale. Il secondo era individuare le condizioni di successo del prodotto, cioè posizionamento, benefici più rilevanti, spazi di differenziazione e target industriali più ricettivi. Il risultato atteso era una base di dati solida per decidere se procedere, modificare o fermare il progetto di R&D.
RICERCA DI MERCATO E DATI RACCOLTI
1. Contesto e trend del mercato gluten free in Italia
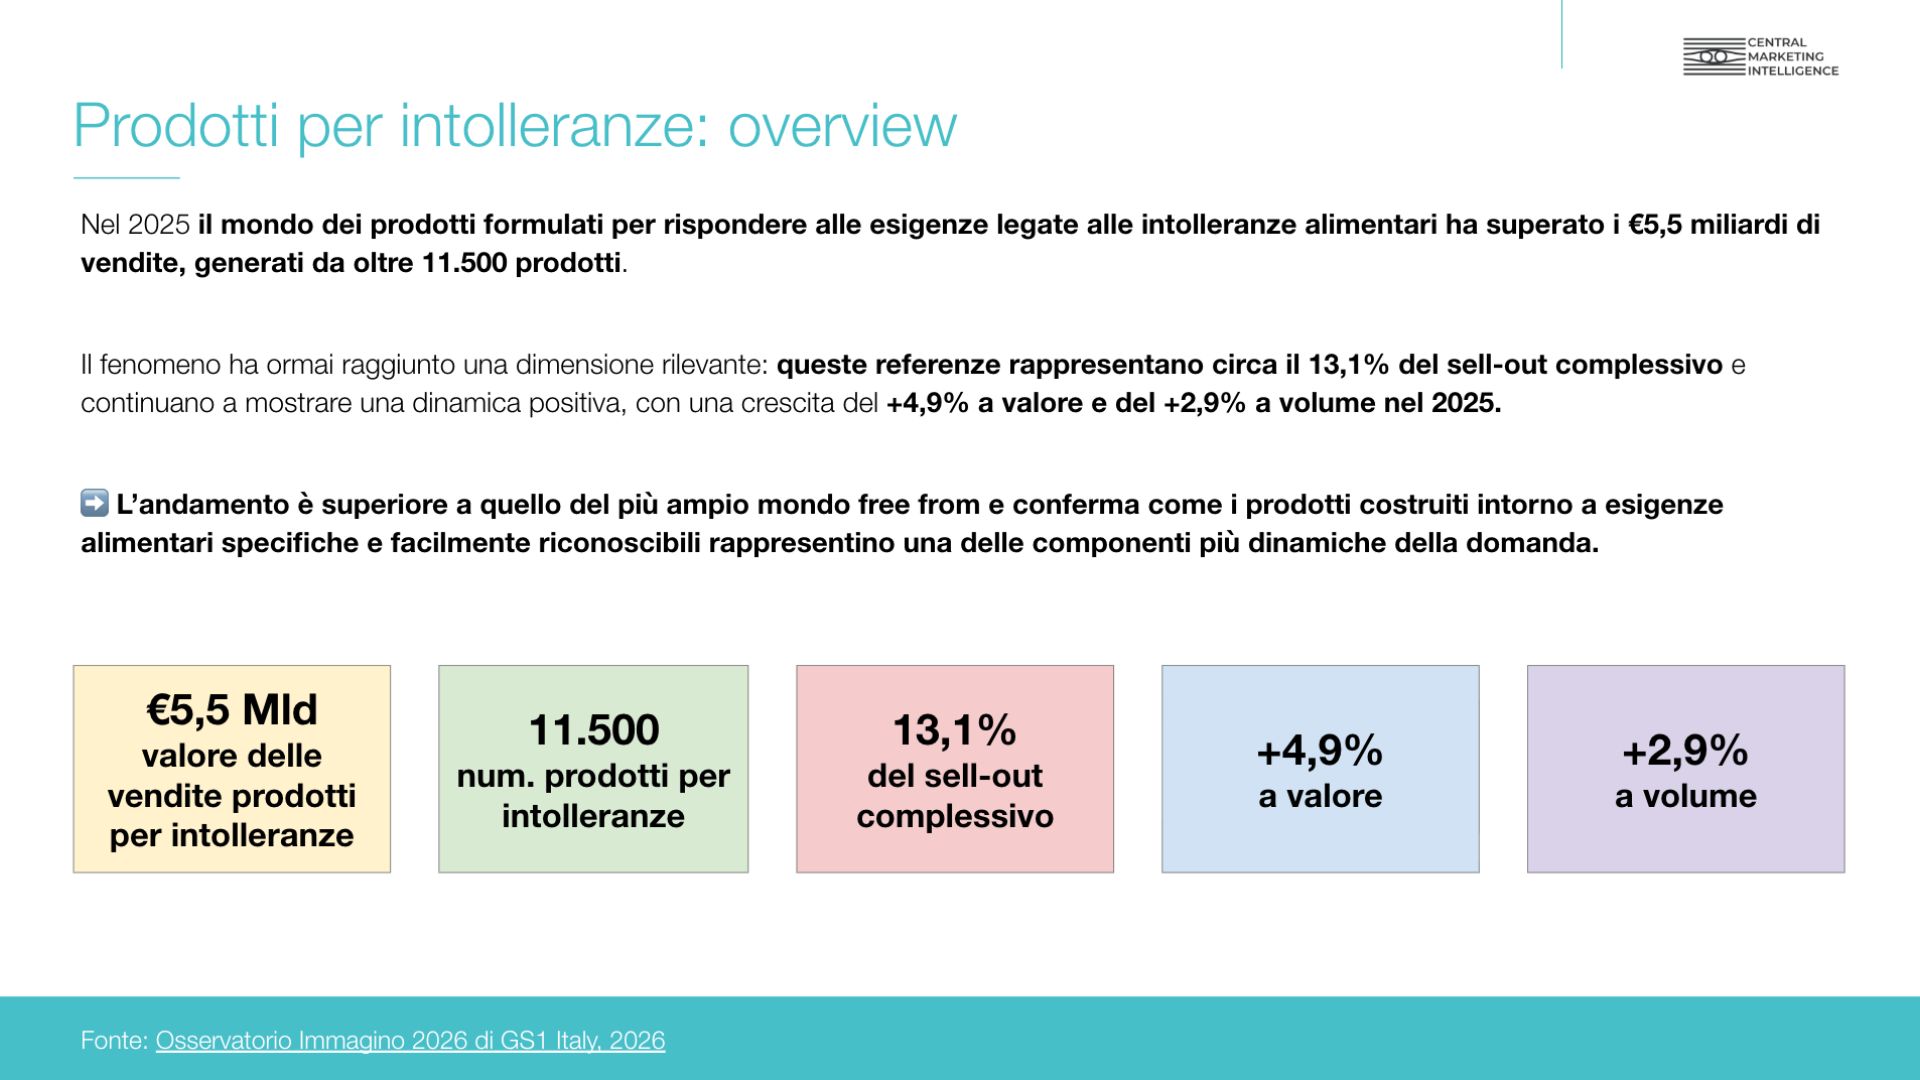
Nel 2025 l’industria molitoria italiana ha prodotto circa 8,5 milioni di tonnellate di sfarinati, in un mercato maturo nei volumi tradizionali dove la crescita si concentra sulle farine speciali e funzionali, che in GDO superano il +4% a volume. I prodotti pensati per le intolleranze alimentari valgono oltre 5,5 miliardi di euro di vendite, e il paniere con logo AIC cresce del +5,7% a valore e del +4,4% a volume. Un dato in particolare ha orientato l’analisi: appena il 4% degli italiani dichiara uno stile alimentare gluten free, mentre l’11,7% acquista questi prodotti per scelta, in assenza di intolleranze dichiarate. Il consumatore sta personalizzando la propria dieta, mantenendo i prodotti familiari e cercando benefici specifici come digeribilità e benessere intestinale.
2. Domanda attiva online e conversazioni sul glutine
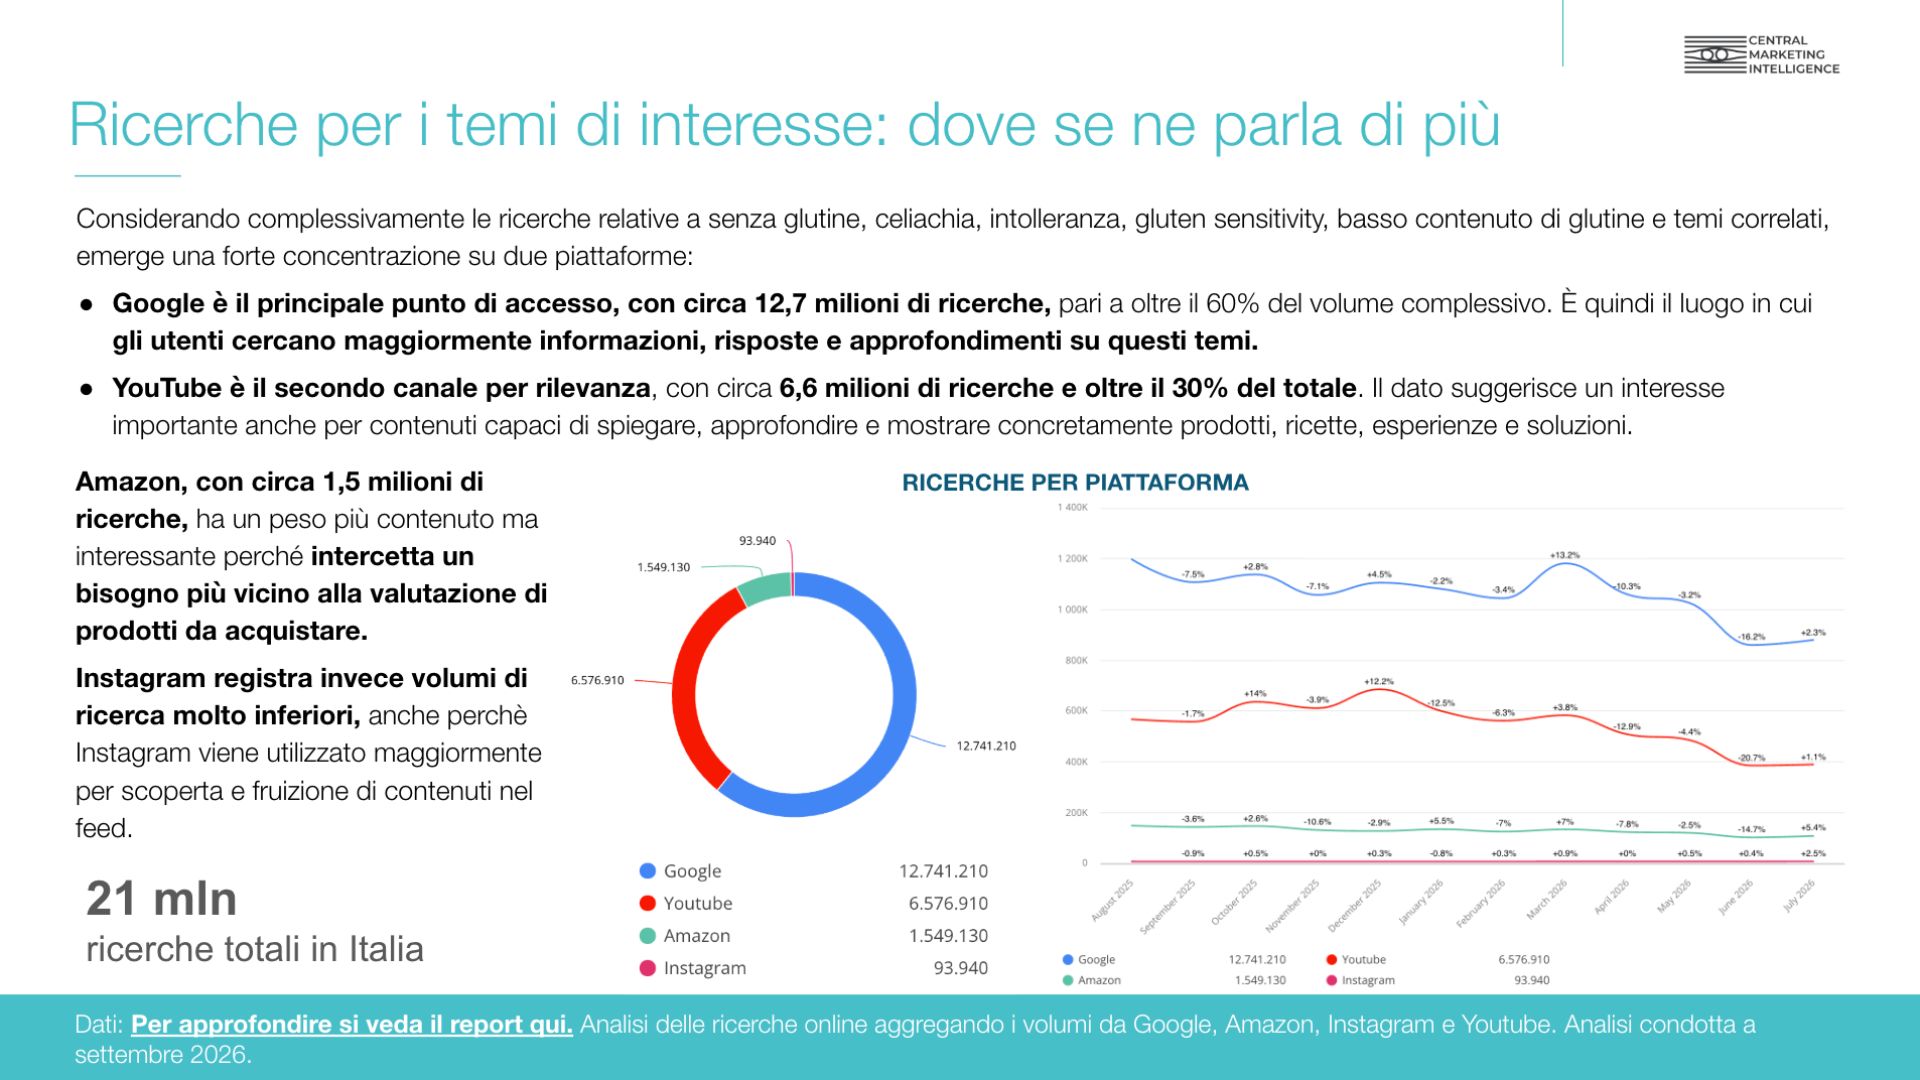
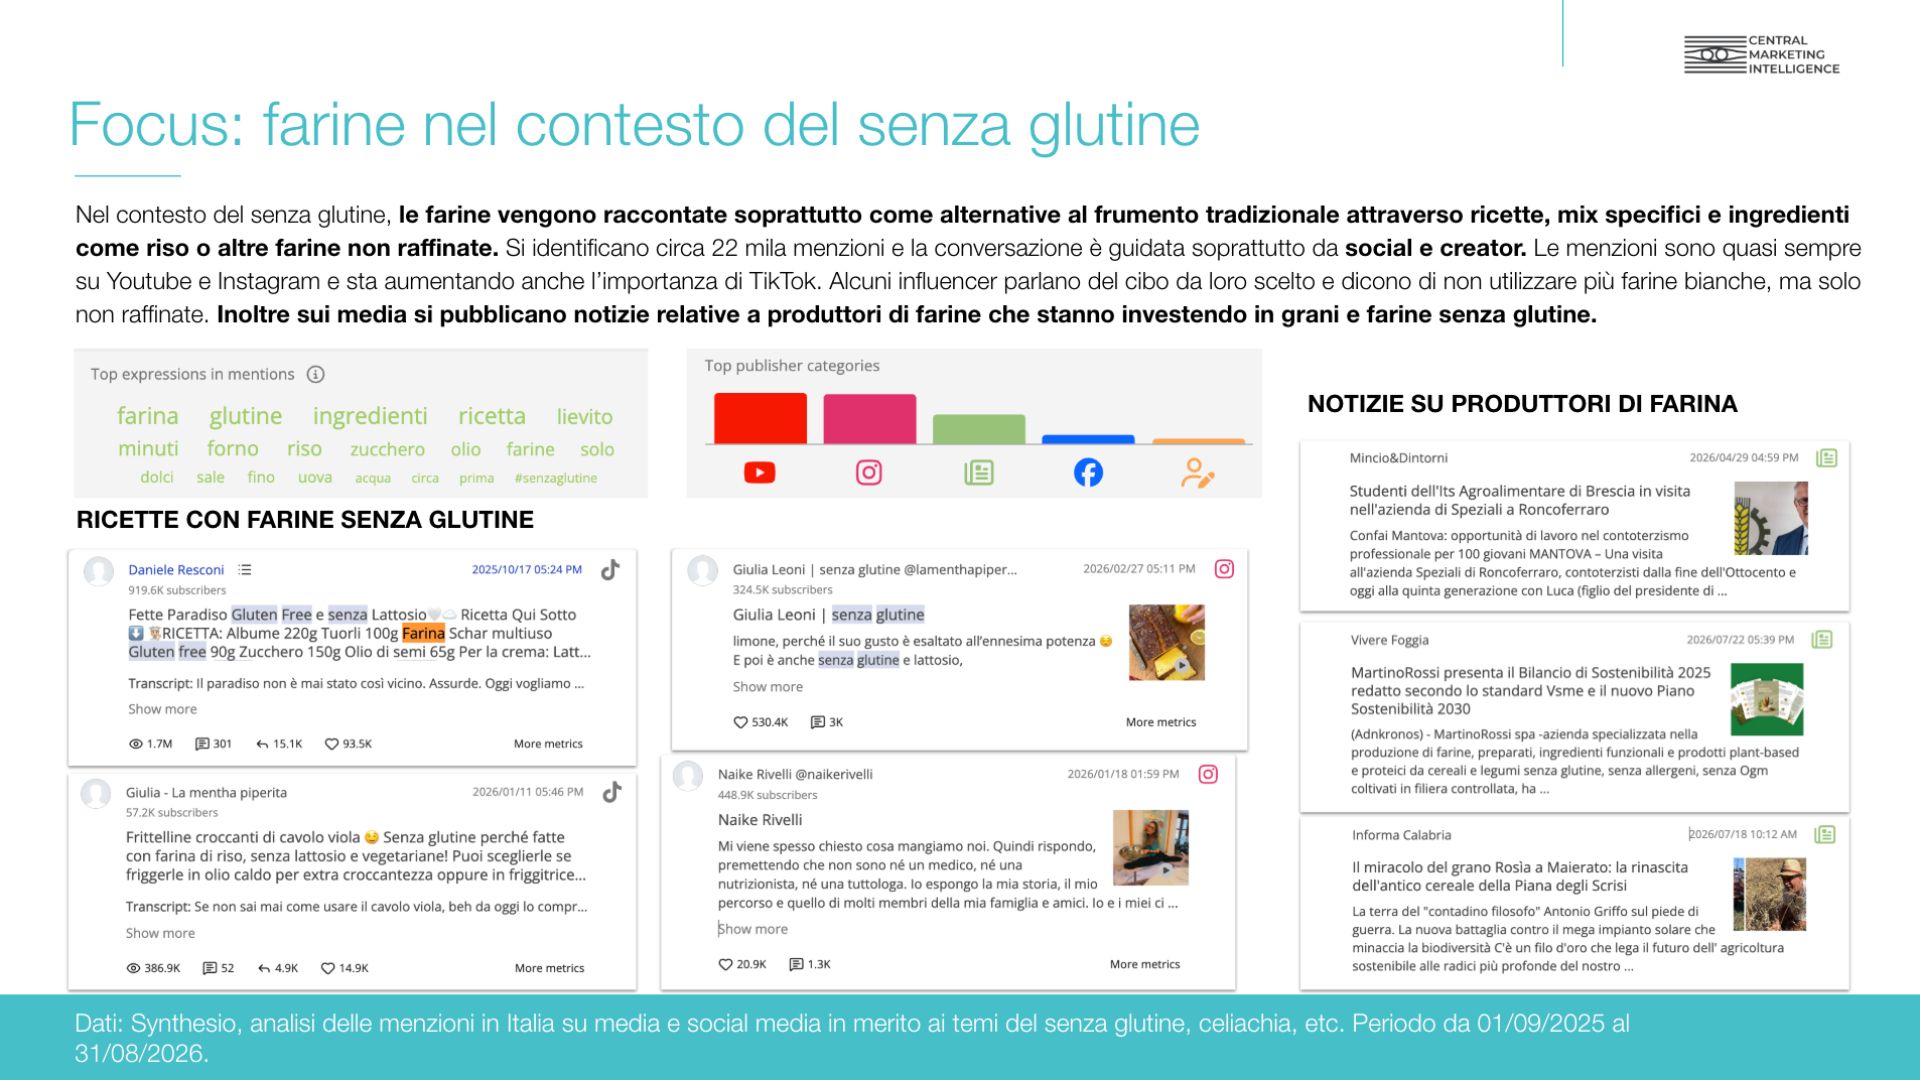
Abbiamo raccolto circa 21 milioni di ricerche tra Google, YouTube, Amazon e Instagram. Gli utenti cercano soprattutto “senza glutine”, con oltre 2 milioni di ricerche e un trend quasi raddoppiato, mentre basso o ridotto contenuto di glutine resta un territorio di nicchia. Il bisogno emerge attraverso i sintomi: colon irritabile, digestione e gonfiore addominale generano molto più interesse di “sensibilità al glutine”, e tra i benefici la digeribilità è il tema più cercato, spesso tradotto in prodotti concreti come la pizza ad alta digeribilità. Un’attività di social listening su circa 200mila menzioni, insieme allo studio di oltre mille recensioni online, ha completato il quadro: il benchmark del consumatore è il prodotto tradizionale, il prezzo è la criticità più ricorrente, leggerezza e digeribilità compaiono spontaneamente tra i giudizi positivi.
3. Buyer personas oltre la celiachia
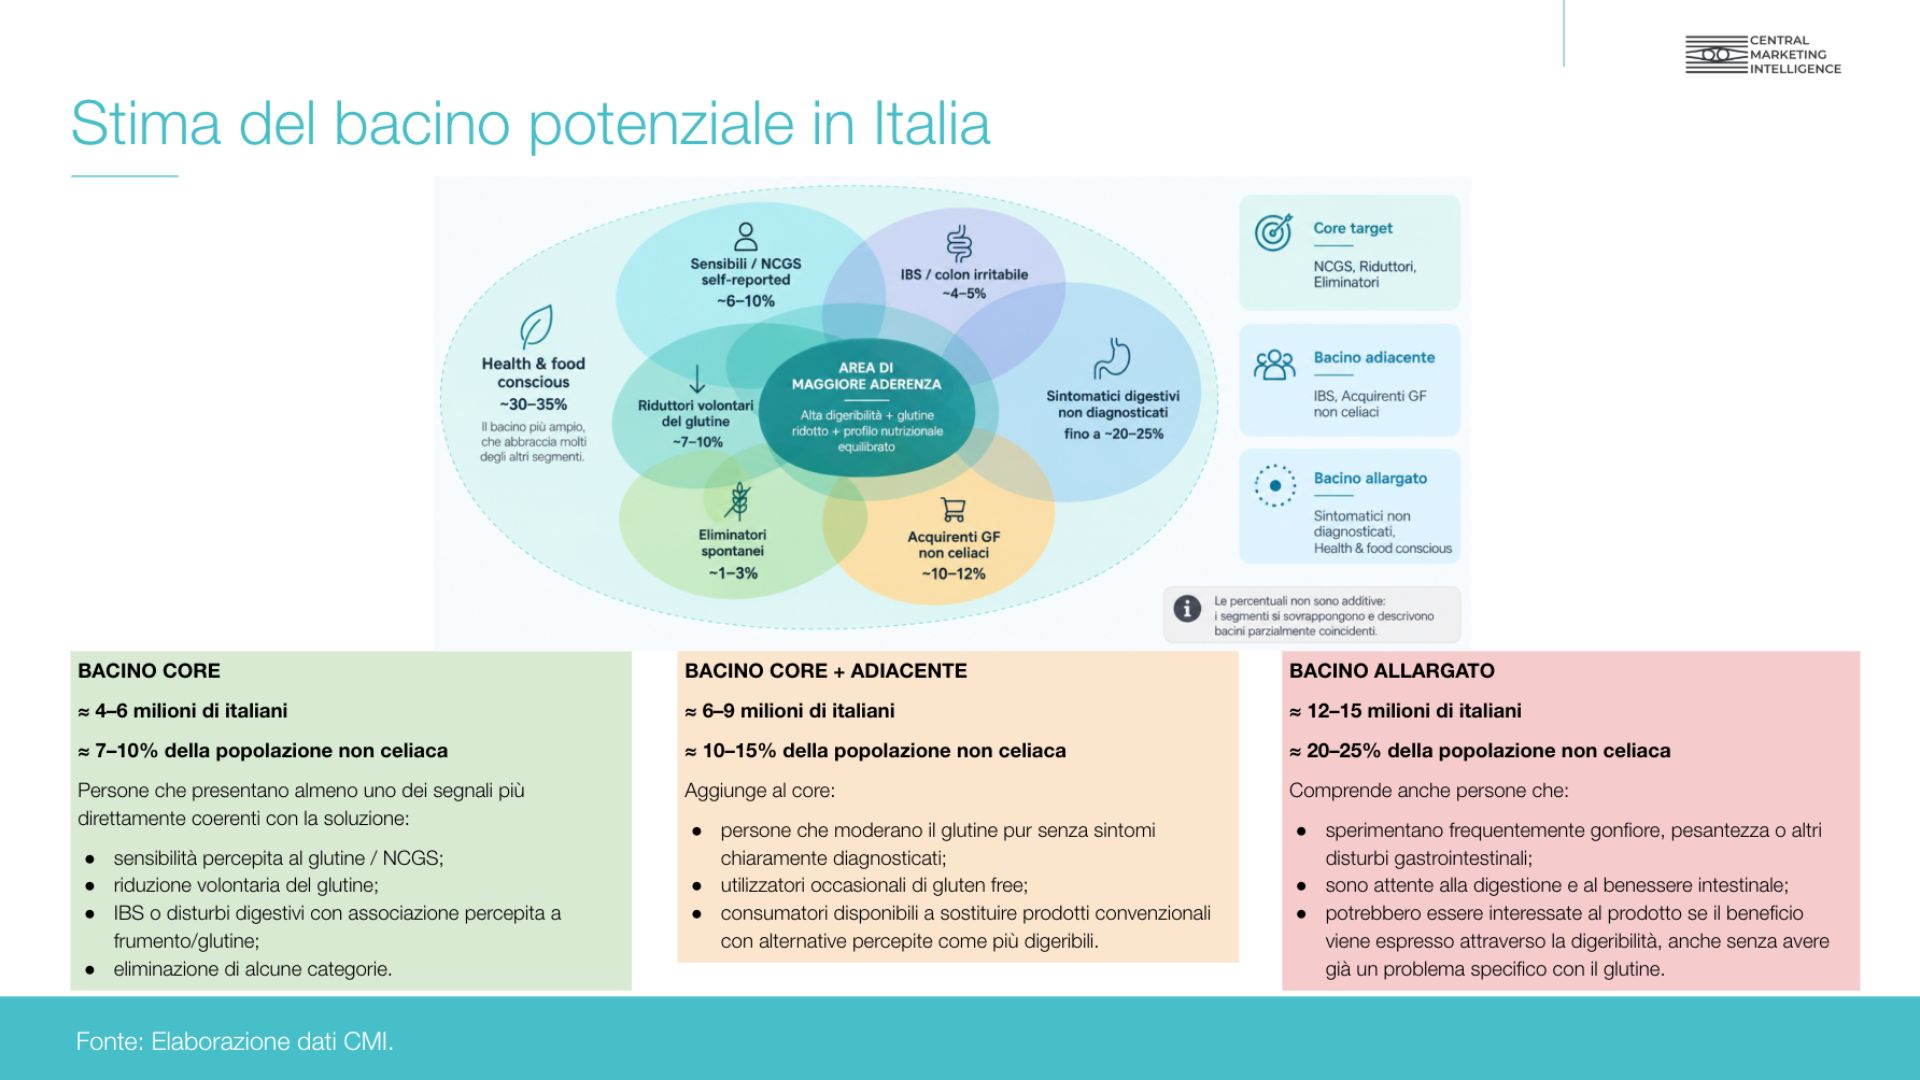
Il target della nuova soluzione è chi desidera moderare il glutine pur continuando a consumarlo. La letteratura internazionale stima la sensibilità al glutine auto-riferita intorno al 10% della popolazione, e appena il 40% di queste persone segue una dieta gluten free. Abbiamo quindi profilato sette segmenti: sensibili al glutine, riduttori volontari, eliminatori spontanei che hanno rinunciato a pane, pizza e pasta, acquirenti gluten free non celiaci che sostengono per intero il sovrapprezzo, fino ai consumatori attenti a salute e qualità degli ingredienti. Il bacino più coerente con la proposta conta alcuni milioni di italiani, accomunati da un bisogno preciso: continuare a mangiare prodotti familiari sentendosi meglio.
4. Target B2B e costi della produzione gluten free
Nei comparti di pane, prodotti da forno conservati e farinacei operano circa 28.500 imprese, che si riducono a poche centinaia applicando criteri di dimensione e struttura industriale. Qui emergono due profili distinti: i produttori convenzionali, che potrebbero entrare nel territorio della digeribilità valorizzando linee e processi esistenti, e le aziende ibride, che già sostengono i costi della doppia produzione. Il gluten free richiede infatti formulazioni complesse, linee segregate e controlli rigorosi, con un pane che arriva a costare circa tre volte quello tradizionale.
5. Benchmark competitivo sulle farine a basso contenuto di glutine
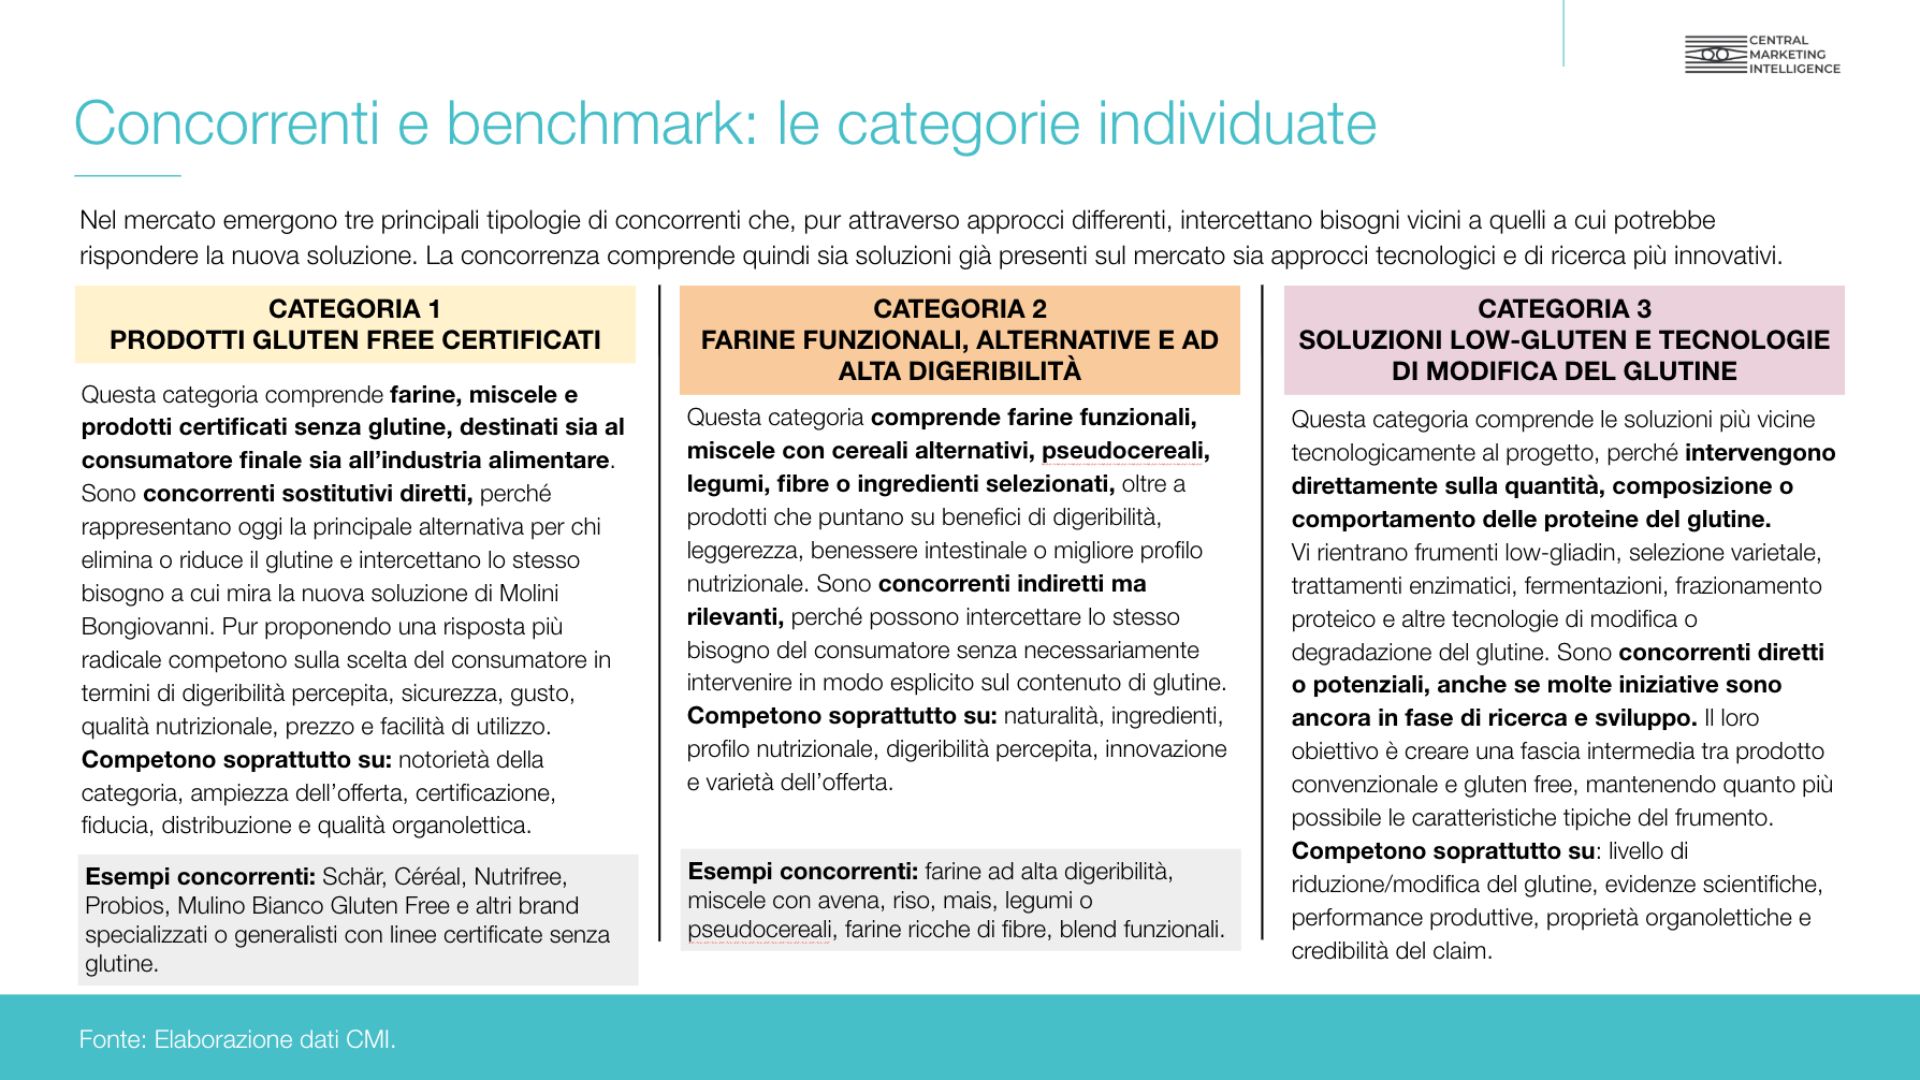
Il panorama competitivo segue tre approcci: il gluten free certificato, che elimina completamente il glutine; farine funzionali, grani antichi e soluzioni low-FODMAP, che puntano su naturalità e digeribilità; le tecnologie che riducono o modificano il glutine nel frumento, spesso ancora in fase di brevetto o ricerca. Manca uno standard dominante e lo spazio resta aperto. L’analisi di oltre 500 commenti social a un’innovazione simile ha però mostrato un pubblico diviso, con circa metà delle opinioni favorevoli e il resto scettico o contrario, per dubbi su credibilità, prezzo e naturalità del processo.
RISULTATI OTTENUTI DALLA RICERCA DI MERCATO
L’analisi ha permesso di individuare alcune opportunità di mercato, evidenziando un crescente interesse dei consumatori verso prodotti che favoriscano la digeribilità e il benessere alimentare. È emersa l’importanza di valorizzare i benefici del prodotto, mantenendo al tempo stesso caratteristiche vicine a quelle degli alimenti tradizionali, sia in termini di gusto e consistenza per i consumatori, sia di facilità di utilizzo per le aziende.
Il progetto ha inoltre messo in luce il potenziale per sviluppare una proposta innovativa, capace di rispondere a nuove esigenze di consumo e aprire nuove opportunità nel settore alimentare.
L’action plan ha individuato alcune possibili direzioni di sviluppo, suggerendo le priorità e i passi da valutare per portare il prodotto sul mercato. Tra le principali indicazioni emergono l’importanza di approfondire i benefici del prodotto, comprenderne il potenziale interesse per i consumatori e valutarne i vantaggi per le aziende del settore. Il piano ha inoltre proposto diverse opportunità di ingresso sul mercato, considerando sia il mondo industriale sia i canali artigianali e la grande distribuzione. Particolare attenzione è stata dedicata alle possibili collaborazioni con partner strategici, con l’obiettivo di favorire lo sviluppo e la diffusione del prodotto.
CONCLUSIONI E STRATEGIE PER IL MERCATO GLUTEN FREE IN ITALIA
Il mercato gluten free in Italia mostra che i consumatori premiano le soluzioni capaci di rispondere a un bisogno preciso e riconoscibile. Per chi sviluppa ingredienti destinati all’industria alimentare, la farina diventa sempre più una soluzione funzionale, valutata per il risultato che consente di ottenere nel prodotto finito, e salute, gusto e semplicità produttiva devono trovare un equilibrio credibile.
In un progetto di innovazione come questo, la tecnologia rappresenta il punto di partenza. Una ricerca di mercato nel settore molitorio permette di trasformarla in un’opportunità commerciale, indicando a chi rivolgersi, con quale promessa e su quali categorie concentrare gli investimenti. È il passaggio che consente all’azienda di investire in R&D con una direzione precisa, misurando il rischio prima di affrontarlo.
Clicca qui per scoprire come decidere al meglio per il tuo business!


